关心你的关心-澳门头条新闻社
 头条·新媒体时代的代名词
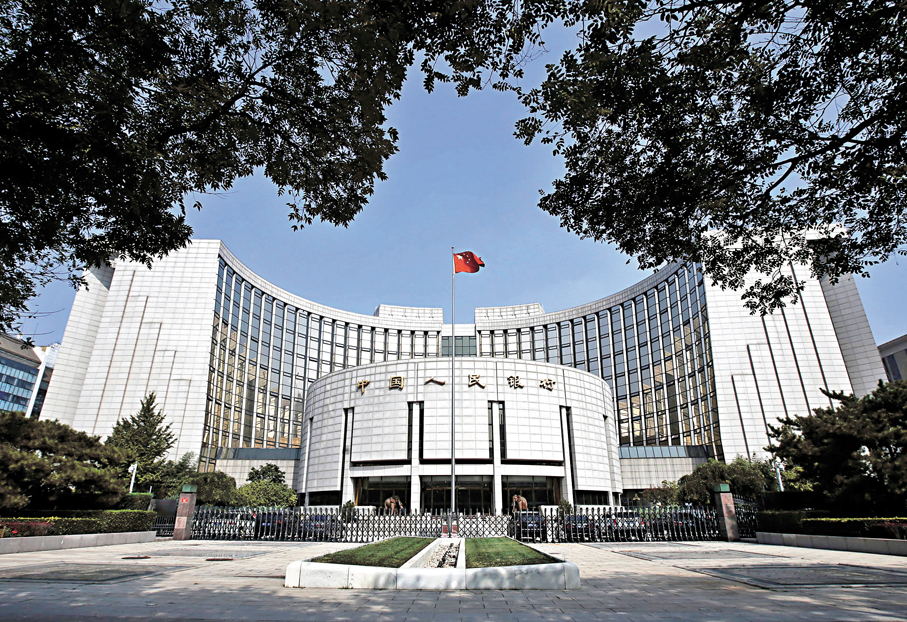
●中國人民銀行、中證監及金融監管總局將於今日召開兩場專題會議,市場憧憬醞釀推出新一輪穩市「組合拳」。圖為中國人民銀行大樓。 資料圖片
(香港文匯報記者 李暢 北京報道)在10月A股市場經歷劇烈調整、單月創業板指跌逾兩成的背景下,內地金融部門醞釀推出新一輪穩市「組合拳」。多家官媒昨晚提前預告,中國人民銀行、中證監及金融監管總局將於今日召開兩場會議,分別研究推動資本市場支持工具使用,以及優化股票回購增持再貸款政策。恰逢11月首個交易日,市場憧憬監管層在A股持續下挫後加強政策支持,提振市場信心。受訪專家向香港文匯報表示,此次會議有望釋放維護資本市場穩定的積極信號,下一步政策重點或在於降低現有支持資本市場政策工具的使用門檻和成本,打通資金落地堵點,推動穩市資金更順暢進入市場。
據《上海證券報》報道,部分證券公司、基金公司已接獲通知,中國人民銀行、中國證監會將於今日(2日)召開會議,研究推動支持資本市場工具使用。同日,人行、國家金融監管總局及中證監亦將召集各大銀行開會,研究優化股票回購增持再貸款政策。
此次會議涉及的政策方向備受關注。自2024年9月24日內地一攬子金融支持政策出台以來,已設立證券、基金、保險公司互換便利(SFISF)及股票回購增持再貸款兩項支持資本市場的貨幣政策工具。市場關注,在近期股市調整壓力加大的背景下,金融管理部門會否進一步推動現有工具使用,並優化相關操作安排。至於具體政策調整內容,仍有待會後進一步明確。
在業內看來,近期A股市場持續下跌之下,上述會議的召開將給市場帶來積極信號。A股近期跌勢明顯加劇。10月最後一個交易日(30日),上證指數下跌1.44%,收報3,599.02點,失守3,600點關口;深證成指跌2.73%,創業板指跌4.13%,科創50指數更急挫5.48%。以整個10月計,A股主要指數全線下挫。上證指數累跌6.33%,深證成指跌15.94%,創業板指跌23.02%,科創綜指跌21.70%,科創50指數跌幅更達24.13%,科技成長板塊承壓尤為明顯。
助抑制A股非理性下跌
東北證券策略首席分析師張超越接受香港文匯報訪問時表示,本輪A股以「雙創」及科技成長板塊為代表的快速調整,並非單一原因所致。三季度以來全球流動性預期轉變,加上海外人工智能(AI)投資回報前景受到質疑,令全球科技股估值承壓。內地方面,由於此前A股科技板塊升勢較急,資金交易擁擠度上升,亦為後續調整埋下伏筆。隨着投資者情緒轉弱,市場跌勢進一步加速,部分調整已呈現非理性特徵。
監管部門此時研究和優化穩市場政策,張超越認為,當前A股正處於修復市場信心的關鍵階段,三部門聯動研究相關政策,有助向市場釋放維護資本市場平穩運行的信號,防止市場出現負面反饋及持續非理性下跌。
有望優化現有工具落地
值得注意的是,中證監10月30日召開的黨委(擴大)會議亦提出,要全力穩市場、穩預期,持續提升資本市場韌性和信心。
在西安交通大學客座教授、經濟學家景川看來,10月以來A股持續承壓,創業板指、科創綜指等跌幅較大,滬指也失守3,600點。在此背景下,央行、證監會、金融監管總局同時召集券商、基金和銀行開會,「說明監管層不希望市場情緒進一步自我強化,尤其不希望非銀機構流動性壓力、回購增持資金傳導不暢、中長期資金入市節奏偏慢等問題疊加。」
景川分析,2024年「9·24」政策的一大突破,是首次創設直接支持資本市場的結構性貨幣政策工具,建立流動性支持機制。而此次會議更可能着眼於現有工具的實際運作,解決資金使用門檻、審批流程及金融機構參與意願等問題,與其簡單增加政策額度,不如先提高既有工具的使用效率。
兩大資本市場支持工具 發揮托底作用
此次市場關注的兩項資本市場支持工具,均為2024年9月24日由中國人民銀行宣布創設,當年10月陸續落地運行,是上一輪「組合拳」的核心工具,主要發揮托底作用。
其中,證券、基金、保險公司互換便利,主要支持符合條件的金融機構,以債券、股票ETF、滬深300成份股等資產作質押,從中國人民銀行換入國債、央行票據等高流動性資產,提升機構融資及股票投資能力。按政策規定,透過該工具取得的資金只能用於股票、股票ETF投資及做市業務。
總額度已達8000億
股票回購增持再貸款則透過銀行信貸渠道運作,由中國人民銀行向符合條件的金融機構提供低成本再貸款資金,引導銀行向上市公司及主要股東發放專項貸款,支持其回購或增持股票。相關貸款實行專款專用、封閉運行。
兩項工具最初額度分別為5,000億元(人民幣,下同)及3,000億元。2025年5月,中國人民銀行宣布將兩項工具額度合併使用,總額度為8,000億元。
不過,市場普遍認為,目前8,000億元總額度使用率不及預期,互換便利累計操作1,050億元,回購再貸款合同額超過3,900億元,但實際投放僅逾2,100億元。
【專家解讀】穩市工具由「設框架」到「促落地」
內地金融部門醞釀新一輪穩市場政策,東北證券策略首席分析師張超越認為,與2024年「9·24」一攬子政策出台時,當時重點是創設政策框架、扭轉市場悲觀預期,此次再次推動及優化相關工具,更重要的是實現工具進一步落地,破除實際操作過程中的障礙。
他指出,互換便利及回購增持再貸款在實際運行中仍面臨一些掣肘。例如商業銀行基於信貸合規及風險控制考慮,對貸款發放條件較為審慎;券商、基金及上市公司則須考慮資金使用成本、內部審批流程及考核周期等因素,影響工具使用的積極性。
倡「降檻、降本、擴圍」
他建議,下一步可推動回購增持再貸款進一步「降檻、降本、擴圍」,同時提升互換便利的操作靈活度,並在風險可控的前提下適當優化監管指標及機構內部考核安排,鼓勵非銀行金融機構在市場非理性快速回調時,更積極運用相關工具進行逆周期投資。
西安交通大學客座教授、經濟學家景川以回購增持貸款為例指出,截至2026年6月末,回購增持貸款已簽合同金額超過3,900億元(人民幣,下同),實際發放超過2,100億元;政策落地第二年申請筆數和金額上限較首年明顯回落。「這說明問題不只是『有沒有額度』,而是授信到實際提款、再到二級市場買入之間仍有摩擦。」
景川認為 ,回購增持再貸款的優化方向,「首先是降低融資門檻,進一步放寬抵押擔保要求,鼓勵信用貸款,讓更多中小市值公司也能用得上。其次是簡化審批流程:縮短從授信、提款到資金真正進入回購增持賬戶的時間。」此外,他認為應繼續擴大適用主體,覆蓋國有資本運營平台、主要股東及產業資本等,並鼓勵註銷式回購。「如果政策更傾向支持註銷式回購,股東回報屬性會更強,市場認可度更高。」
須配合資金閉環監管
他同時強調,要加強資金閉環監管,防止資金挪用、炒作股價,保持「專款專用、封閉運行」。至於進一步調整融資條件,他表示,「不排除在利率、期限、自有資金比例等方面繼續優化,但需要看會後正式文件。」對於後市,景川表示,「從宏觀和資產定價角度看,這次會議更多是在修復流動性預期,鞏固政策底預期。」但市場真正企穩,他認為還需要看三件事:回購增持貸款實際投放是否明顯放量、註銷式回購佔比是否提升,以及中長期資金入市是否有更明確的制度性安排。
他認為,若後續政策僅強調用好現有工具,市場可能將其理解為溫和托底;倘若進一步推出降低融資成本、擴大適用範圍、簡化操作流程或加強註銷式回購支持等具體措施,則有望釋放更強的政策信號。
編輯:銘笙
极易付
| 廣東橫琴頭條視界傳媒有限公司 | |
| 邮箱:Macauheadline@126.com | 澳门地址:澳门商业大马路澳门财富中心5楼 |
| 网址:http://www.macaoheadline.com/ | 珠海办事处:橫琴粵澳深度合作區三一南方總部大廈一號樓1108 |


 热点视频

 热点新闻